
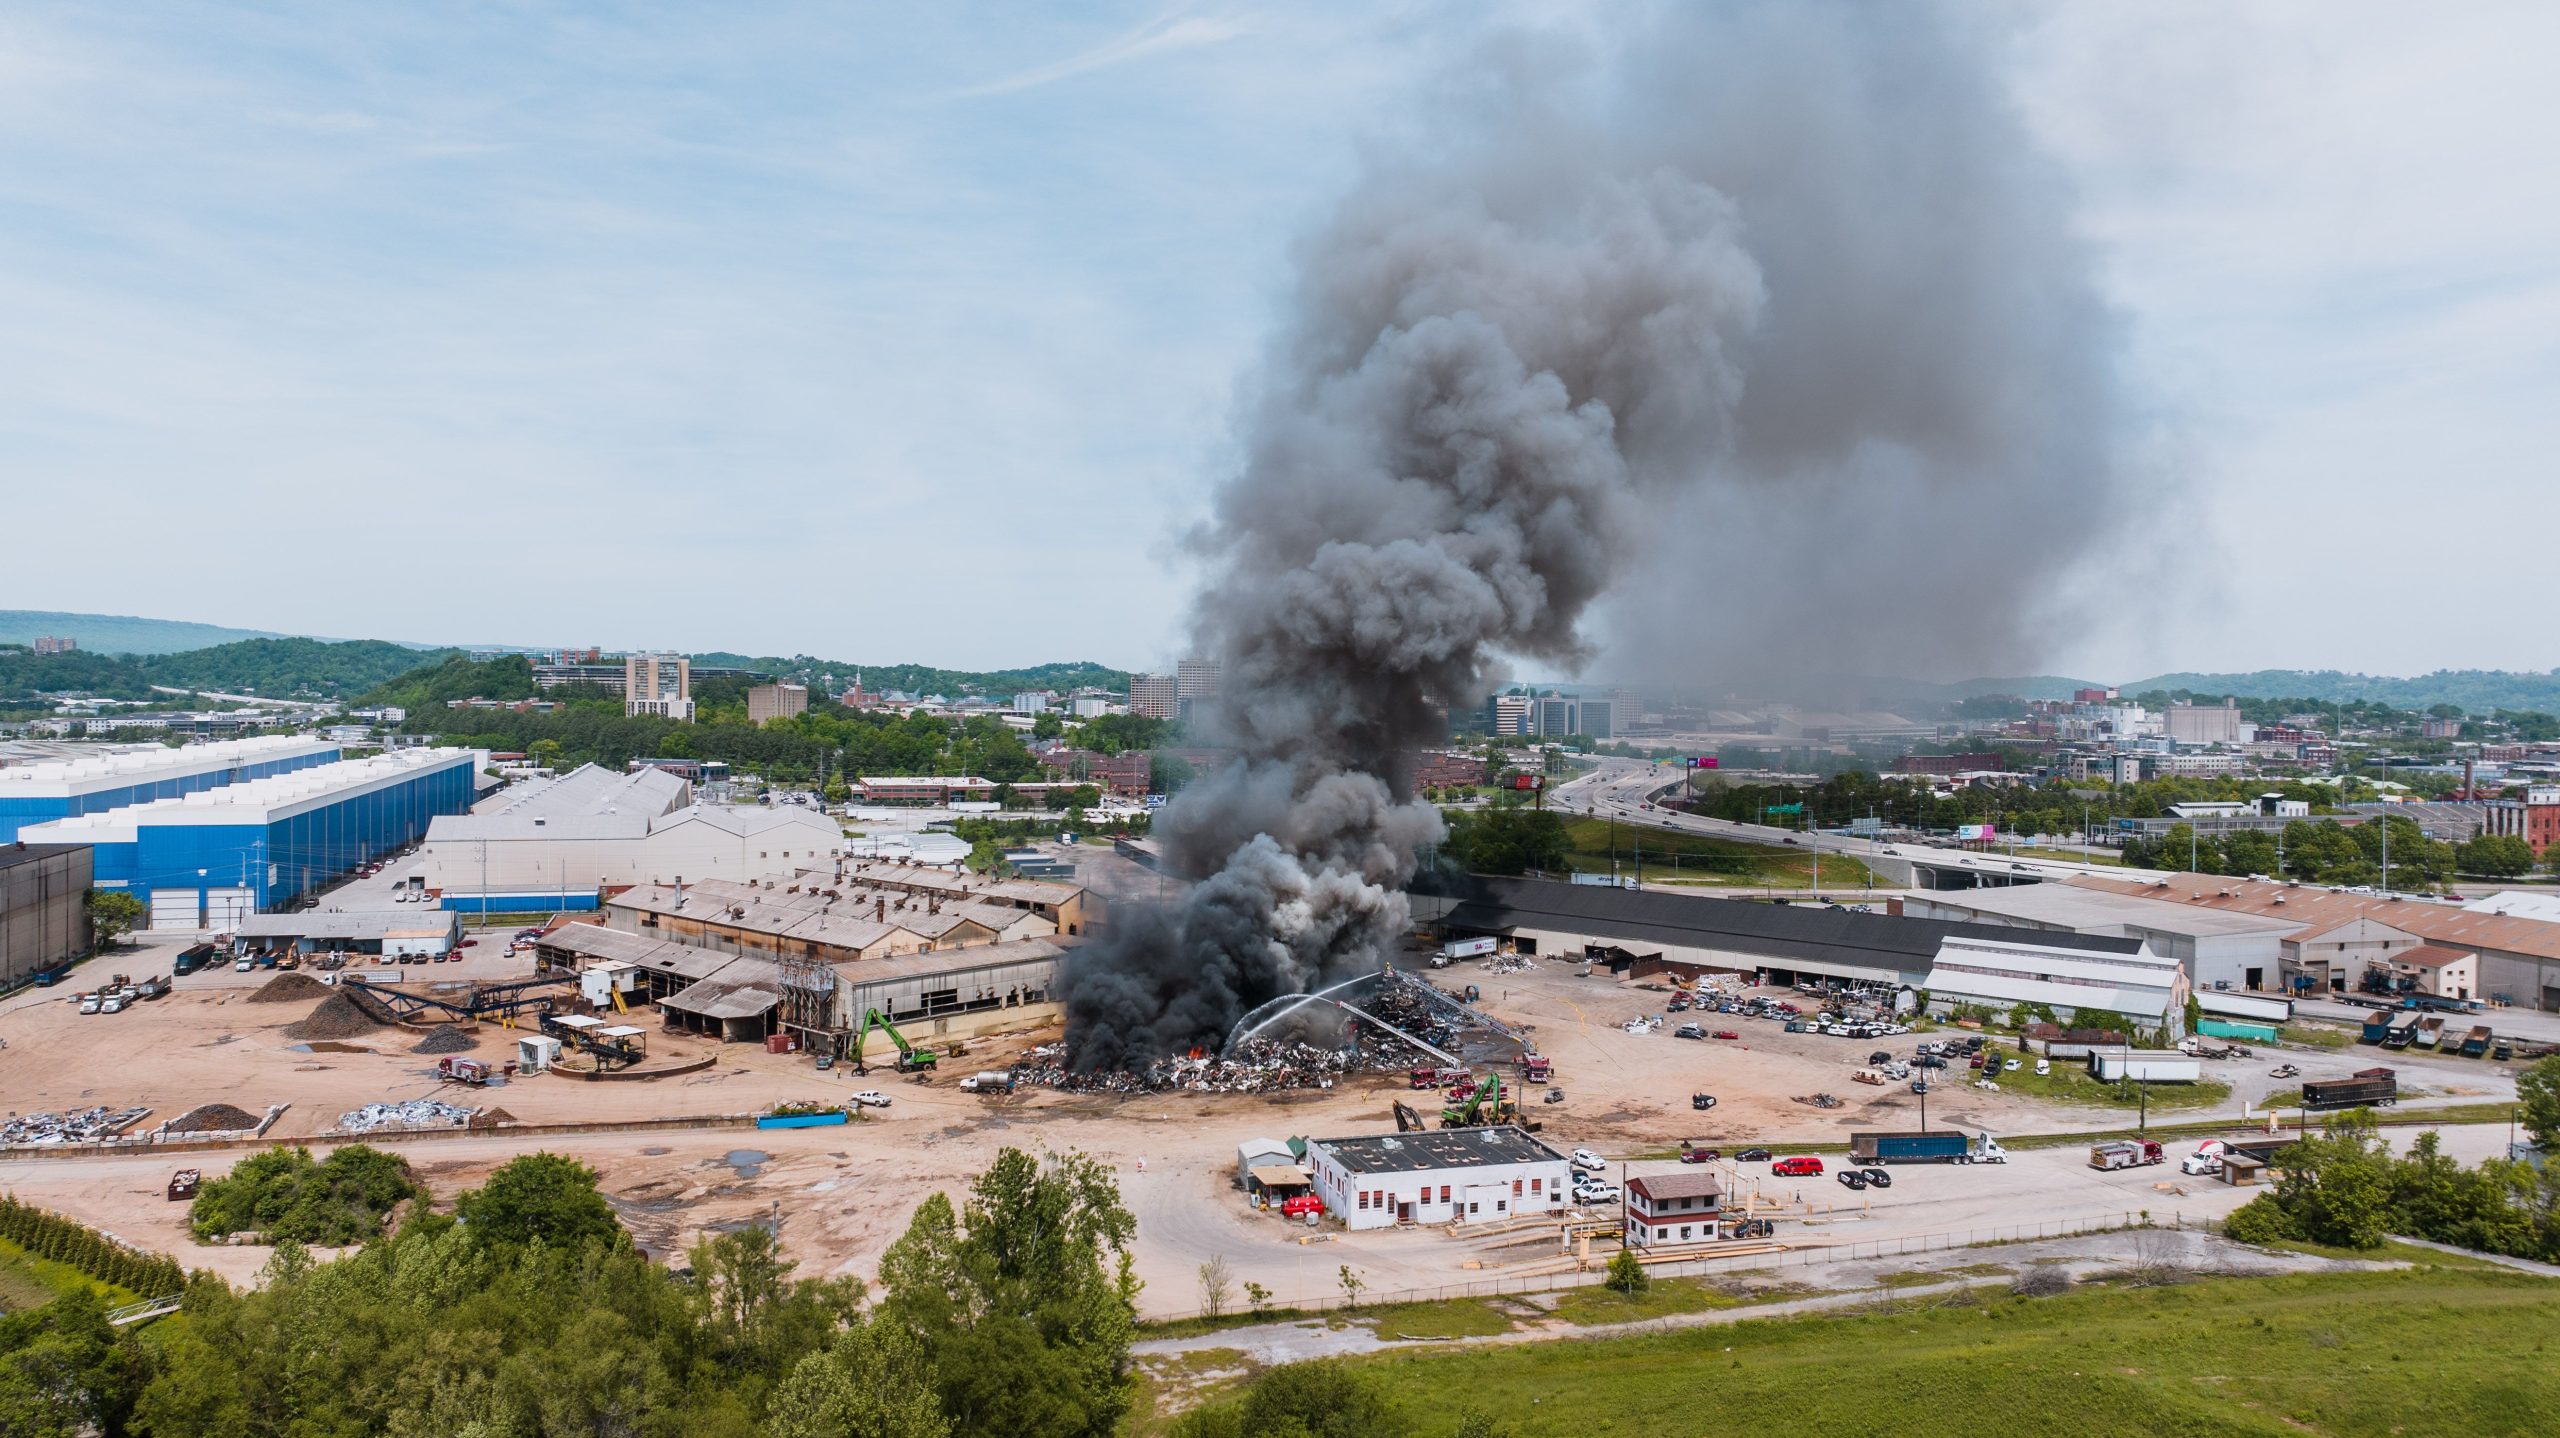
Quando se fala em seguro empresarial, a maioria dos gestores pensa primeiro em incêndio. Faz sentido — é o risco mais visível e mais temido em galpões, indústrias e centros de distribuição. Mas uma apólice empresarial bem estruturada cobre muito mais do que isso, e é justamente o que fica de fora que costuma pegar as empresas desprevenidas.
Danos elétricos e quebra de máquinas
Picos de energia, curtos-circuitos e falhas mecânicas em equipamentos de produção ou movimentação de carga (empilhadeiras, esteiras, sistemas de refrigeração) podem parar uma operação inteira. Sem cobertura específica, o custo do reparo — e o prejuízo do tempo parado — recai inteiramente sobre a empresa.
Lucros cessantes: a cobertura que a maioria não tem
Esse é provavelmente o ponto cego mais caro do seguro empresarial. Lucros cessantes cobrem a receita que a empresa deixa de faturar enquanto está parada se recuperando de um sinistro — um incêndio que interrompe a produção por 40 dias, por exemplo, não gera só o custo de reconstruir a estrutura, mas também 40 dias de faturamento perdido, folha de pagamento mantida e contratos em risco de quebra. A maioria das empresas segura o patrimônio físico e esquece de segurar a continuidade do próprio negócio.
Responsabilidade civil operacional
Se um produto estocado no seu centro de distribuição vaza, cai ou causa dano a um terceiro (outro cliente do galpão compartilhado, um visitante, um prestador de serviço), a responsabilidade civil geral cobre indenizações e processos decorrentes desse tipo de acidente — algo cada vez mais comum em operações logísticas com alta circulação de pessoas e cargas de terceiros.
Roubo e furto qualificado
Centros de distribuição concentram estoque de alto valor em um único endereço, o que os torna alvo mais atrativo do que uma loja comum. A cobertura contra roubo e furto qualificado (com arrombamento ou uso de violência) é frequentemente subestimada até o primeiro sinistro acontecer.
Eventos da natureza
Vendaval, granizo, alagamento e queda de raio são riscos que variam muito conforme a região — mas que estão cada vez mais presentes no histórico de sinistros de galpões e centros logísticos no Brasil, especialmente em áreas com problema de drenagem urbana.
Como montar a apólice certa
O erro mais comum é contratar seguro empresarial “padrão” sem revisar o valor real de reposição dos equipamentos, o tempo médio de recuperação da operação em caso de sinistro grave, e se a apólice inclui lucros cessantes proporcional ao faturamento real da empresa — não uma estimativa genérica. Isso exige um levantamento específico do seu patrimônio e da sua operação, não um formulário padrão.
Se sua empresa tem um centro de distribuição, indústria ou galpão operacional e nunca revisou se a apólice atual cobre lucros cessantes e responsabilidade civil operacional, vale um diagnóstico rápido antes da próxima renovação — é comum encontrar lacunas que só aparecem quando já é tarde demais.
Sua apólice atual cobre o que realmente importa?
A maioria das empresas só descobre uma lacuna na cobertura depois do sinistro — quando já é tarde para corrigir. Antes da próxima renovação, vale confirmar se sua apólice inclui lucros cessantes, responsabilidade civil operacional e o valor real de reposição dos seus equipamentos.
Fale agora com um especialista no WhatsApp ou solicite um diagnóstico gratuito da sua apólice.